


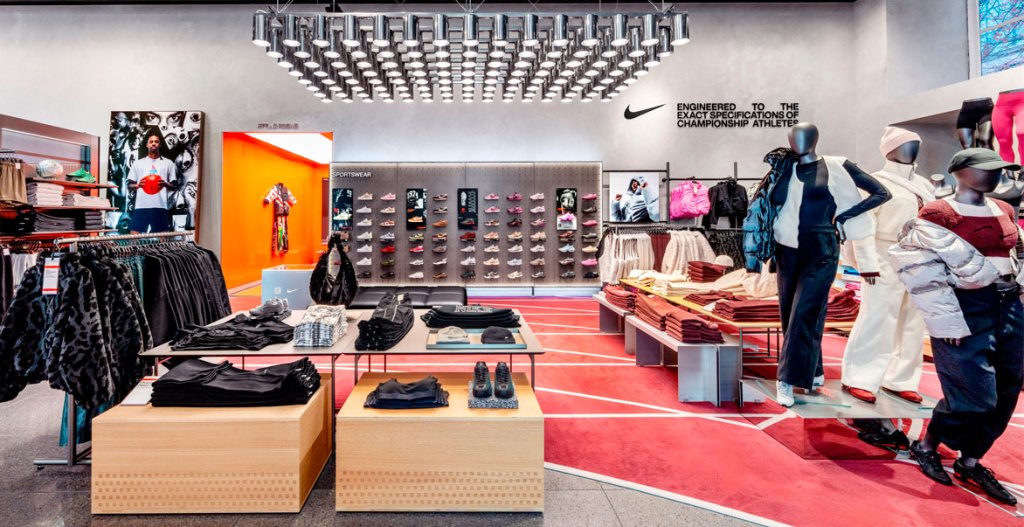
Nike ha cerrado el ejercicio fiscal 2026, finalizado el 31 de mayo, con unas ventas de 46.398 millones de dólares, prácticamente sin variación frente a los 46.309 millones del año anterior, aunque con un descenso del 2% excluyendo el efecto divisa. En el cuarto trimestre, los ingresos del grupo se situaron en 10.972 millones de dólares, un 1% menos en términos reportados y un 4% menos a tipo de cambio constante.
La evolución refleja una mejora parcial en Norteamérica, pero no despeja las dudas sobre la recuperación del negocio. Según Elliot Rickerby, analista de moda de GlobalData, los resultados del trimestre y del ejercicio han sido decepcionantes por partir de una base comparativa débil y no mostrar una recuperación clara. El analista vincula las dificultades de Nike a la presión competitiva en el mercado deportivo y a la debilidad de la confianza del consumidor asociada a la volatilidad macroeconómica por el conflicto en Irán.
Por canales, el negocio mayorista ha crecido un 6% en el ejercicio, hasta 27.500 millones de dólares, y un 4% en el cuarto trimestre, hasta 6.600 millones. En cambio, Nike Direct ha caído un 6% en el año, hasta 17.700 millones, y un 7% en el trimestre, hasta 4.100 millones, afectado por el descenso del 12% en Nike Brand Digital y del 4% en las tiendas propias durante el ejercicio.
Por regiones, Norteamérica ha sido el mercado con mejor evolución, con ingresos anuales de 20.511 millones de dólares, un 5% más tanto en términos reportados como a tipo de cambio constante. En el cuarto trimestre, la región ha crecido un 3%, hasta 4.832 millones. GlobalData prevé que este mercado mantenga avances por el impulso del Mundial.
La situación ha sido distinta en China, donde las ventas anuales han bajado un 11%, hasta 5.847 millones de dólares, y un 13% a tipo de cambio constante. En el cuarto trimestre, el retroceso ha sido del 12%, hasta 1.297 millones. Rickerby señala que Nike sigue perdiendo terreno frente a marcas locales como Xtep y ANTA, que han captado mejor las preferencias de los consumidores asiáticos.
Te puede interesar
En EMEA, los ingresos anuales han aumentado un 3%, hasta 12.572 millones de dólares, pero han caído un 3% a tipo de cambio constante. En el cuarto trimestre, las ventas han bajado un 1%, hasta 2.975 millones, con una caída del 6% sin el efecto de las divisas. Para GlobalData, la evolución evidencia la presión de Adidas en su mercado de origen, apoyada por colaboraciones con AVAVAV y Willy Chavarria.
Por categorías, el calzado de Nike Brand ha cerrado el ejercicio prácticamente estable, con 29.525 millones de dólares, aunque ha retrocedido un 2% a tipo de cambio constante. En el cuarto trimestre, esta división ha bajado un 1%, hasta 7.103 millones. La ropa, por su parte, ha avanzado un 4% en el año, hasta 13.449 millones, y un 1% en el trimestre, hasta 3.046 millones.
Mejora del margen bruto
La rentabilidad ha mostrado una evolución distinta a la de las ventas. El beneficio neto anual ha descendido un 3%, hasta 3.108 millones de dólares, mientras que en el cuarto trimestre ha aumentado un 407%, hasta 1.069 millones, apoyado por el beneficio esperado de la recuperación de los aranceles IEEPA. El margen bruto trimestral se ha situado en el 49,2%, con una mejora de 890 puntos básicos.
Nike ha seguido ajustando su estrategia con Sport Offense, un plan con el que busca reforzar su posicionamiento en producto de rendimiento y reducir la exposición a la oferta más vinculada al estilo de vida. Elliott Hill, presidente y CEO de Nike, ha señalado que la firma ha realizado mejoras estructurales durante el ejercicio, aunque reconoce que persisten presiones sobre la facturación.
Contenido relacionado
Empresas
Moyca estrena web y estand en la feria Fruit Attraction
La compañía sitúa la uva en el centro de su espacio expositivo y renueva su web para facilitar la consulta del catálogo.
Empresas
Blue Banana suma dos socios estratégicos
El empresario Julio Bueso y el compositor de cine Alfonso González Aguilar se unen al proyecto.
Empresas
Hacienda retrasa Verifactu hasta octubre de 2028 para pymes y autónomos
La medida pretende facilitar a pymes y autónomos la adaptación a las nuevas obligaciones digitales.
Empresas
La CNMC autoriza la compra de Synergym por VivaGym
La operación dará lugar a una red de más de 450 clubes en España y Portugal.
Empresas
Lidl reúne su gama para mascotas bajo Max & Mila’s World
La nueva marca para perros y gatos llegará a las tiendas españolas el 12 de octubre, con tres líneas de alimentación: Basic, Advanced Care y Gourmet.
Empresas
La firma inversora de Juan Roig entra en la marca de moda Vinkova
La ronda de 125.000 euros permitirá a la marca navarra reforzar el diseño y ampliar su oferta de maillots de gimnasia rítmica.
Suscríbete para recibir en tu correo los contenidos más relevantes de D/A Retail.