


Hacienda anuncia el aplazamiento hasta octubre de 2028 de las obligaciones pendientes vinculadas a Verifactu para empresas, pymes y autónomos, con el objetivo de hacer coincidir su implantación con el calendario de la factura electrónica obligatoria.
El cambio supone un nuevo retraso en la aplicación del sistema, que establece los requisitos que deberán cumplir los programas informáticos utilizados por empresarios y profesionales para sus procesos de facturación. La decisión busca unificar los calendarios de Verifactu y de la futura factura electrónica, tanto desde el punto de vista normativo como técnico.
En concreto, octubre de 2028 será la fecha de referencia para los empresarios y profesionales cuya facturación anual no supere los ocho millones de euros. Hasta ahora, la normativa vigente establecía que las empresas sujetas al Impuesto sobre Sociedades debían tener sus sistemas adaptados antes del 1 de enero de 2027, mientras que el resto de empresarios y profesionales disponían de plazo hasta el 1 de julio de ese mismo año.
El nuevo calendario todavía requerirá la correspondiente modificación normativa. Hacienda prevé abordar posteriormente otros ajustes para acercar el ámbito de aplicación y los aspectos técnicos de ambos sistemas de facturación.
Se mantienen los requisitos de los programas
El aplazamiento no supondrá, según lo anunciado, una modificación sustancial de las garantías técnicas exigidas a los programas de facturación. Los sistemas deberán seguir asegurando aspectos como la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros.
La medida pretende facilitar a pymes y autónomos la adaptación a las nuevas obligaciones digitales evitando que tengan que afrontar en fechas diferentes la implantación de Verifactu y la factura electrónica obligatoria. La factura electrónica para empresarios y profesionales también ha avanzado en su desarrollo normativo, con la puesta en marcha de los requisitos técnicos que permitirán articular el nuevo sistema. Con la modificación anunciada, Hacienda busca que ambas obligaciones confluyan en octubre de 2028 para buena parte del tejido empresarial.
Te puede interesar
Contenido relacionado
Empresas
Moyca estrena web y estand en la feria Fruit Attraction
La compañía sitúa la uva en el centro de su espacio expositivo y renueva su web para facilitar la consulta del catálogo.
Empresas
Blue Banana suma dos socios estratégicos
El empresario Julio Bueso y el compositor de cine Alfonso González Aguilar se unen al proyecto.
Empresas
La CNMC autoriza la compra de Synergym por VivaGym
La operación dará lugar a una red de más de 450 clubes en España y Portugal.
Empresas
Lidl reúne su gama para mascotas bajo Max & Mila’s World
La nueva marca para perros y gatos llegará a las tiendas españolas el 12 de octubre, con tres líneas de alimentación: Basic, Advanced Care y Gourmet.
Empresas
La firma inversora de Juan Roig entra en la marca de moda Vinkova
La ronda de 125.000 euros permitirá a la marca navarra reforzar el diseño y ampliar su oferta de maillots de gimnasia rítmica.
Empresas
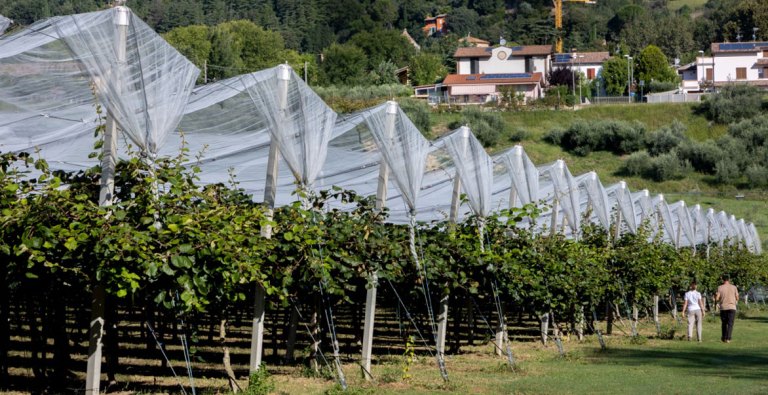
Zespri prevé aumentar un 16% su cosecha del hemisferio norte
La firma estima una producción de 99.000 toneladas de kiwi SunGold, con Italia como principal origen y un crecimiento previsto del 18%.
Suscríbete para recibir en tu correo los contenidos más relevantes de D/A Retail.