


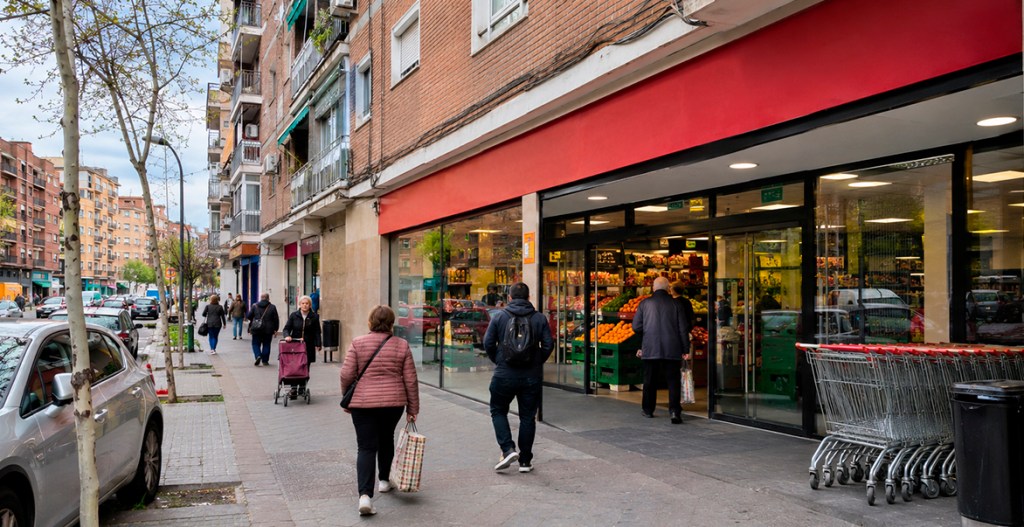
Los supermercados de Puente de Vallecas registran una mayor facturación por metro cuadrado que los ubicados en Recoletos-Goya, una de las zonas con mayor poder adquisitivo de Madrid. Así se desprende del informe El impacto de la localización en el valor de los negocios, elaborado por Grupo Gesvalt, que analiza la relación entre las ventas, el tamaño de los establecimientos y las características de sus ubicaciones.
El estudio, desarrollado por Gesvalt Advisory y Gesvalt Data, examina la facturación de 1.151 supermercados de la Comunidad de Madrid y pone de manifiesto que el nivel de renta de una zona no determina por sí solo la productividad comercial de los establecimientos. Factores como la competencia, la accesibilidad y el coste de los locales también condicionan sus resultados.
Una de las principales diferencias se encuentra en la relación entre las ventas y el precio del alquiler. En Puente de Vallecas, los supermercados analizados generan 58 euros de facturación anual por cada euro destinado al alquiler, frente a los 14 euros registrados en Recoletos-Goya.
Esta diferencia refleja que las ubicaciones con menor coste inmobiliario pueden ofrecer una relación más favorable entre ingresos y gastos de ocupación. No obstante, este indicador no equivale al beneficio neto de los establecimientos, ya que no contempla el conjunto de sus costes operativos.
Los supermercados medianos registran una mayor productividad
El tamaño del establecimiento también influye en los resultados comerciales. Según el informe, los supermercados con superficies comprendidas entre 800 y 2.499 metros cuadrados presentan una mediana de ventas anuales de 7.624 euros por metro cuadrado, por encima de los formatos más pequeños y de los hipermercados.
Esta cifra supera la mediana del conjunto de establecimientos analizados, situada en 6.512 euros por metro cuadrado al año. Los resultados apuntan a una adaptación favorable de los supermercados de tamaño intermedio a las características de las zonas urbanas densamente pobladas, donde la proximidad al consumidor y la accesibilidad pueden favorecer la actividad comercial.
El análisis también identifica diferencias significativas entre los establecimientos con mayor y menor productividad. El 10% de los supermercados con mejores resultados alcanza una mediana de 12.309 euros por metro cuadrado al año, mientras que el 10% con menor productividad registra 3.190 euros. La distancia entre ambos grupos evidencia que la ubicación y las características del punto de venta pueden dar lugar a resultados comerciales muy diferentes dentro de un mismo mercado.
El poder adquisitivo no garantiza mayores ventas
Otra de las conclusiones de la investigación es que la renta media de los residentes no explica por sí sola las diferencias de facturación entre supermercados. Los establecimientos situados en barrios con mayor poder adquisitivo no necesariamente obtienen mejores resultados por superficie que aquellos ubicados en zonas con rentas inferiores.
Enrique Corona, director de transformación digital de Grupo Gesvalt, explica que «la renta de una zona aporta información relevante, pero no explica por sí sola la productividad de un supermercado». El informe señala que las decisiones de implantación comercial deben considerar conjuntamente las características de la demanda, la competencia existente y las condiciones de accesibilidad. El coste inmobiliario también adquiere importancia en esta evaluación, puesto que una ubicación con un alquiler elevado puede reducir la ventaja comercial derivada de una mayor facturación.
La ubicación, un factor para la expansión de las cadenas
El estudio de Gesvalt también aborda el papel de la analítica de datos en las decisiones de expansión de las empresas de distribución alimentaria. La investigación cruza información sobre la facturación de los supermercados con indicadores económicos y demográficos de sus áreas de influencia, además de incorporar datos geolocalizados de los establecimientos.
Este análisis permite identificar diferencias entre zonas comerciales y evaluar la relación entre las ventas generadas y el coste de los inmuebles. Para las cadenas de supermercados, disponer de esta información puede facilitar la selección de nuevas ubicaciones y la evaluación de los establecimientos que ya forman parte de su red comercial.
Los resultados de la investigación muestran que los barrios con mayor renta no siempre ofrecen las condiciones más favorables para la actividad comercial. La combinación de superficie, demanda potencial y costes inmobiliarios resulta determinante para analizar las oportunidades de expansión de la distribución alimentaria.
Te puede interesar
Contenido relacionado
Punto de Venta
Un 8,4% de sistemas de refrigeración expuestos a Internet están en España
Según un análisis realizado a nivel global, la mayor exposición se encuentra en Francia, con un 31,2% de sistemas en riesgo.
Punto de Venta
The IQ Collection abre su primera tienda en México
La firma de moda española impulsa su expansión internacional.

Punto de Venta
Los hurtos concentran el 81% de las pérdidas del comercio
La pérdida desconocida alcanza los 2.932 millones de euros, 115 millones más que el año anterior.
Punto de Venta
Healthy Poke agiliza el pago en sus 45 restaurantes
Integra la tecnología de Dojo para ofrecer mayor agilidad, comodidad y seguridad en la zona de pago.

Punto de Venta
Lefties reabre su tienda del CC Islazul (Madrid)
Con una superficie comercial de 2.000 m2 es la tienda de Inditex más grande del centro.

Punto de Venta
Ahorramas abre supermercado en Las Rozas (Madrid)
La enseña, que ya lleva cuatro aperturas en 2026, ha invertido 6,9 millones en la nueva tienda.
Suscríbete para recibir en tu correo los contenidos más relevantes de D/A Retail.