


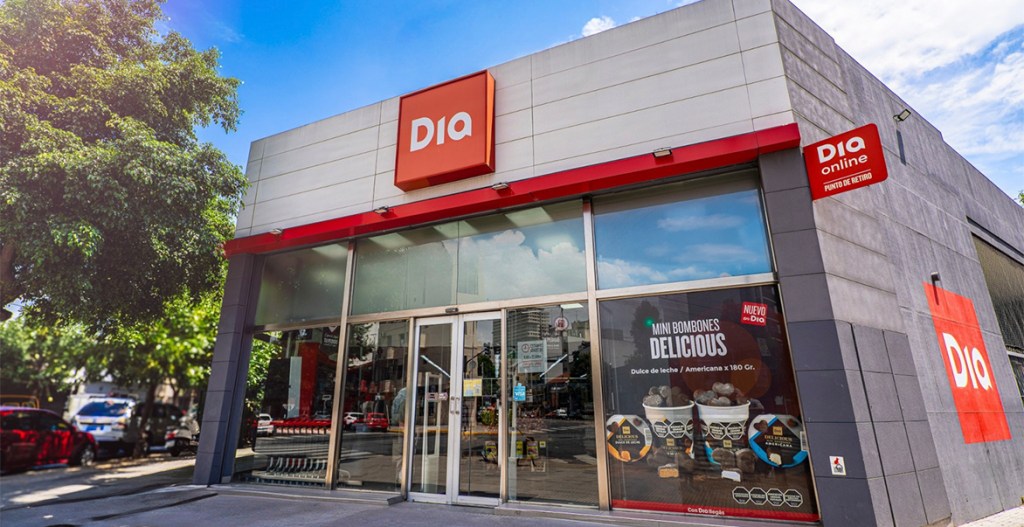
Grupo Dia ha acordado la venta de su filial argentina a Dorinka S.R.L. por unos 53,8 millones de dólares, equivalentes a alrededor de 48 millones de euros. La compradora, controlada por Grupo de Narváez (GDN), opera en Argentina la cadena de supermercados ChangoMás, anteriormente Walmart Argentina. El importe se abonará al cierre de la operación, previsto para el 12 de noviembre, tras un proceso competitivo en el que Dia ha valorado distintas alternativas para el negocio.
La venta supone la salida del grupo de Argentina y culmina una reorientación iniciada con la desinversión de formatos de gran superficie y negocios no alimentarios, así como con las salidas de Portugal y Brasil. Dia concentrará sus recursos en España y en la ejecución de su Plan Estratégico 2025-2029.
El cambio marca una nueva etapa respecto al plan presentado en marzo de 2025, que contemplaba el crecimiento tanto en España como en Argentina y más de 300 nuevas tiendas de proximidad en España, como recogió esta cabecera.
La compañía prevé destinar los fondos de la venta a acelerar su expansión orgánica en España, donde cuenta con más de 2.400 supermercados. La decisión también evitará futuras aportaciones de capital para sostener la filial argentina y separará los resultados del grupo de la volatilidad del tipo de cambio. Martín Tolcachir, CEO de Grupo Dia, ha señalado que “no ha sido una decisión fácil”, pero que la compañía considera que es “la mejor para el futuro del Grupo”.
Evolución en España
La evolución del negocio español respalda ese foco. En 2025, Dia España aumentó sus ventas un 8,6%, hasta los 5.565 millones de euros, y abrió 94 supermercados de proximidad. Hasta septiembre de 2026, sus ventas netas crecieron un 11,4%, hasta los 3.795 millones, y la red alcanzó los 2.432 establecimientos. La compañía mantenía entonces el objetivo de sumar 100 aperturas netas en el conjunto del año.
Dia también ha presentado cifras proforma, no auditadas y de carácter ilustrativo, para los 12 meses hasta junio de 2026, con Argentina excluida. En ese cálculo, las ventas netas crecieron un 10,2%, frente al 2% reportado, y el margen ebitda ajustado se situó en el 6,9%, frente al 5,7%. El beneficio neto de las actividades continuadas aumentó un 54%, hasta los 169 millones de euros, frente a los 110 millones reportados. El retorno sobre el capital invertido fue de alrededor del 20%, frente al 11,5%.
La operación se produce tras un periodo difícil para el consumo en Argentina. Según los datos facilitados por Dia, las ventas de los supermercados acumulan una caída superior al 20% desde 2023. En los doce meses hasta junio de 2026, la filial registró pérdidas contables de 54 millones de euros y consumió 14 millones de euros de caja.
GDN afirma que mantendrá la actividad de la red comercial y la relación con franquiciados y proveedores. Su presidente, Francisco de Narváez, ha asegurado que la compañía seguirá atendiendo a los clientes “junto a los equipos de tienda”.
Te puede interesar
Contenido relacionado

Empresas
Francia multa a Fnac por uso indebido de cookies
La autoridad impone una sanción de 7 millones de euros a la compañía que recogía datos de navegación sin consentimiento.
Empresas
Decathlon reforzará su plantilla con 800 trabajadores esta Navidad
Entre los perfiles que busca, se citan vendedores, responsables de sección, técnicos de taller y personal de logística.
Empresas
Emma Walmsley, nueva CEO de HP
La multinacional incorpora a la exdirectiva de GSK para dirigir su próxima etapa de crecimiento.
Empresas
Acesur y Dcoop ganan la puja por Deoleo
La operación está valorada en unos 520 millones de euros.
Empresas
FoodBox avanza en sus planes de expansión
En los diez primeros meses del ejercicio abre 54 establecimientos de los 70 previstos para finales de año.

Empresas
Marcos de la Torre, al frente del marketing de Mahou San Miguel
Procedente de González Byass, se incorpora al comité ejecutivo.
Suscríbete para recibir en tu correo los contenidos más relevantes de D/A Retail.